Los microcréditos rápidos, como los ofrecidos por Moneyman, prometen dinero «en minutos» para salir de un apuro económico. Sin embargo, detrás de esa rapidez pueden esconderse intereses muy elevados que multiplican el coste del préstamo y convierten una deuda pequeña en un problema difícil de resolver.
Cuando se llega al punto de solicitar un microcrédito para pagar otro, la solución ya no suele pasar por contratar un nuevo préstamo, sino por poner fin a la espiral de endeudamiento mediante herramientas legales como la reclamación por usura y, cuando existe una situación de insolvencia más amplia, la Ley de la Segunda Oportunidad.
Cómo funcionan los microcréditos de Moneyman
Moneyman, marca comercial de ID Finance Spain, concede microcréditos de importes reducidos —habitualmente entre 100 y 1.000 euros— con plazos de devolución muy cortos y contratación completamente online.
La rapidez en la concesión y unos requisitos de acceso relativamente flexibles hacen que muchas personas recurran a este tipo de financiación para afrontar gastos imprevistos.
El principal problema suele encontrarse en el coste del préstamo. En numerosos contratos se han documentado TAE superiores al 1.000 %, al 2.000 % e incluso al 3.000 %, porcentajes muy alejados de los tipos habituales de los préstamos personales al consumo.
En la práctica, esto puede significar que un préstamo de 300 euros termine suponiendo la devolución de 800, 900 euros o incluso más, especialmente cuando se acumulan prórrogas, intereses de demora, comisiones o gastos adicionales.
Cuándo un microcrédito de Moneyman puede considerarse usurario
La Ley de Represión de la Usura de 1908 permite declarar la nulidad de un préstamo cuando el interés pactado sea notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso, sin una justificación objetiva.
Durante los últimos años, numerosos juzgados y audiencias provinciales han declarado la nulidad por usura de contratos de microcréditos con intereses extraordinariamente elevados, incluidos algunos comercializados por Moneyman.
Cuando un contrato se declara nulo por usura, el prestatario solo está obligado a devolver el capital efectivamente recibido, mientras que la entidad debe restituir las cantidades cobradas que excedan de ese capital, incluidos los intereses y, en su caso, otras cantidades que procedan conforme a la resolución judicial.
Entre las resoluciones conocidas existen casos de préstamos con TAE del 1.853,8 % o del 3.112,64 %, en los que los tribunales apreciaron una desproporción evidente respecto al mercado y declararon la nulidad del contrato.
Reclamación por usura o Ley de la Segunda Oportunidad
Si el problema se limita a uno o varios microcréditos concretos, puede resultar conveniente estudiar una reclamación por usura.
En estos procedimientos se analiza el contrato, el coste real del préstamo y la doctrina aplicable para determinar si el interés puede considerarse usurario. Si la demanda prospera, el consumidor únicamente deberá devolver el capital recibido y podrá recuperar las cantidades pagadas por encima de ese importe.
Sin embargo, cuando los microcréditos forman parte de un problema de sobreendeudamiento general, la reclamación individual puede resultar insuficiente.
Es frecuente que quien acumula varios microcréditos también tenga:
- Tarjetas de crédito.
- Préstamos personales.
- Financiaciones al consumo.
- Deudas con entidades financieras.
- Deudas con la Agencia Tributaria o la Seguridad Social.
- Embargos o procedimientos judiciales.
En estos casos, la Ley de la Segunda Oportunidad ofrece una solución más amplia, ya que permite agrupar las deudas dentro de un procedimiento concursal para personas físicas y solicitar la exoneración del pasivo insatisfecho (EPI) cuando se cumplan los requisitos establecidos en la Ley Concursal.
Cómo se integran los microcréditos en la Segunda Oportunidad
Los microcréditos concedidos por entidades como Moneyman tienen la consideración de deudas privadas de consumo y pueden incluirse en el procedimiento concursal junto con el resto de las obligaciones del deudor.
En el listado de acreedores pueden figurar:
- Microcréditos y préstamos rápidos.
- Tarjetas de crédito y tarjetas revolving.
- Préstamos personales.
- Créditos de entidades financieras.
- Deudas con proveedores o arrendadores, cuando existan.
- Determinadas deudas con las Administraciones públicas, dentro de los límites y condiciones previstos por la Ley Concursal.
Desde la declaración de concurso, con carácter general, no pueden iniciarse nuevas ejecuciones sobre los bienes que integran la masa activa y muchas de las que ya estuvieran en marcha quedan suspendidas, salvo las excepciones previstas legalmente.
Asimismo, el devengo de intereses queda suspendido en los términos establecidos por la Ley Concursal, lo que puede aliviar la situación económica del deudor durante la tramitación del procedimiento.
Si finalmente el juez concede la exoneración del pasivo insatisfecho, las deudas privadas que hayan quedado legalmente exoneradas —incluidos los microcréditos de Moneyman, cuando proceda— dejarán de ser exigibles por la entidad acreedora.
Cuando exista una resolución firme que extinga la deuda, también podrá solicitarse, si procede, la actualización de los datos personales en los correspondientes ficheros de solvencia patrimonial conforme a la normativa aplicable.
Conviene recordar que la exoneración beneficia al deudor que la obtiene, pero no extingue automáticamente la responsabilidad de posibles avalistas, fiadores o codeudores, que continuarán respondiendo en los términos previstos por la legislación vigente.
Por qué elegir Cualidad Jurídica si tus problemas vienen de los microcréditos
Cuando una persona necesita pedir un microcrédito para devolver otro, normalmente ya no se encuentra ante un problema puntual de liquidez, sino ante una situación de sobreendeudamiento que requiere una solución jurídica adecuada.
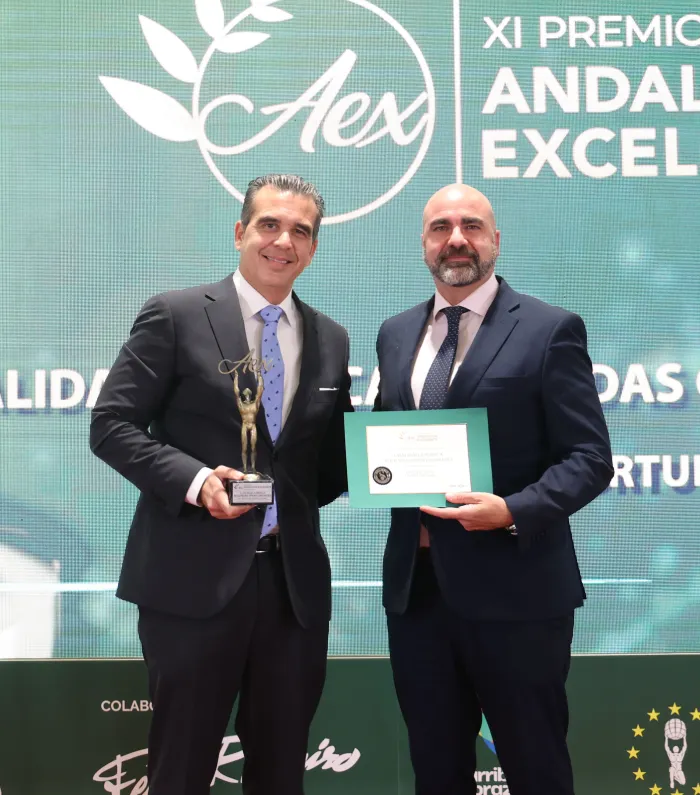
Cualidad Jurídica, despacho de referencia en Andalucía y premiado en 2024 en la categoría de Segundas Oportunidades, analiza gratuitamente cada caso para estudiar los contratos de microcréditos, el conjunto de las deudas, los ingresos y la situación patrimonial del cliente.
Su equipo valora si procede presentar una reclamación por usura frente a productos como los comercializados por Moneyman y, cuando la situación lo aconseja, estudia la viabilidad de acogerse a la Ley de la Segunda Oportunidad para solicitar la exoneración de las deudas que legalmente puedan cancelarse.
El despacho trabaja en toda España y acompaña al cliente durante todo el procedimiento, desde el análisis inicial de la documentación hasta la obtención, en su caso, de la resolución judicial que conceda la exoneración.
El objetivo no es únicamente eliminar un microcrédito concreto, sino recuperar la estabilidad económica y dejar atrás una situación de endeudamiento que impide empezar de nuevo.